
Kredītkarte vai debetkarte: kāda ir atšķirība?
Ikdienā maksājumu kartes izmantojam tik bieži, ka reizēm pat neaizdomājamies, ar kādiem nosacījumiem tās darbojas. Kad runa ir par izvēli – kredītkarte vai debetkarte –, atšķirības ir redzamas ne tikai ikdienas pirkumos, bet arī situācijās, kad plāno ceļojumu, rezervē viesnīcu vai nomā auto.
Viena būtiska atšķirība slēpjas tajā, kāda nauda tiek tērēta un vai ar to saistās atmaksas pienākums, savukārt tikpat svarīgi ir apsvērt kartes izmaksas un savus tērēšanas paradumus.
Kas ir debetkarte?
Debetkarte ir maksājumu karte, ar kuru tiek izmantota savā bankas kontā pieejamā nauda. Tā var būt, piemēram, alga vai uzkrājumi. Ar debetkarti vari maksāt veikalos, iepirkties internetā un izņemt skaidru naudu atbilstoši bankas nosacījumiem.
Debetkartes priekšrocība ir vienkārša budžeta kontrole – iztērētā nauda samazina pieejamos līdzekļus, un tev nav jāplāno kredīta atmaksa.
Kas ir kredītkarte?
Kredītkarte ļauj izmantot bankas aizdotu naudu. Banka piešķir noteiktu kredītlimitu, izvērtējot klienta finanšu stāvokli. Izlietotā summa jāatmaksā atbilstoši līguma nosacījumiem.
Kredītlimits nav papildu ienākumi – jārēķinās, ka aizņemtā daļa vēlāk būs jāatdod. Šāda karte noder īslaicīgai naudas plūsmas stabilizēšanai, piemēram, ja komunālo pakalpojumu rēķini jāsedz pirms algas dienas. Taču jābūt skaidram, no kādiem līdzekļiem aizdevumu atmaksāsi.
Būtisks kredītkaršu faktors – procentu likme un bezprocentu periods
Bankas mēdz piedāvāt bezprocentu periodu. Tas ir noteikts laika intervāls, piemēram, 20 dienas, kuru laikā tēriņus iespējams atmaksāt bez papildu maksas. Šo periodu pārsniedzot, iztērētajai naudai tiek piemērota noteikta procentu likme.
Pārbaudi, uz kuriem darījumiem bezprocentu periods attiecas. Pirkumiem, pārskaitījumiem un skaidras naudas izņemšanai var būt atšķirīgi nosacījumi.
Kredītkarte vai debetkarte: kura ir piemērotāka tev?
Galvenā kredītkartes un debetkartes atšķirība ir naudas avots un pienākums atmaksāt izmantoto aizdevumu. Izmaksas, apdrošināšana, atlaides un dažādi bonusi ir atkarīgi no konkrētās kartes.
| Ko salīdzināt? | Debetkarte | Kredītkarte |
| Naudas avots | Tavi kontā pieejamie līdzekļi | Bankas aizdevums; atkarībā no kartes – arī savi līdzekļi |
| Procenti | Par savu līdzekļu tērēšanu procentus nepiemēro | Jāmaksā par izmantoto aizdevumu, taču bankas bieži piemēro bezprocentu periodu |
| Limits | Pieejamais atlikums un darījumu limiti | Piešķirtais kredītlimits, pieejamā summa un darījumu limiti |
| Budžeta kontrole | Tēriņus ierobežo pieejamā nauda | Jānodala sava nauda no aizdevuma un jāplāno atmaksa |
| Kredītvēsture | Norēķini ar savu naudu neveido kredītsaistības, taču to ņem vērā, vērtējot kredītvēsturi | Kredītsaistības un to izpilde ir nozīmīga kredītvēstures daļa |
| Apdrošināšana un citi bonusi | Var būt iekļauti, taču tas notiek salīdzinoši reti | Ir iekļauti bieži |
| Viesnīcu un auto noma | Atkarīga no pakalpojuma sniedzēja | Plašas iespējas, taču tās ir atkarīgas no pieejamā kredītlimita |
| Skaidras naudas izņemšana | Komisijas atkarīgas no bankas, bankomāta un plāna | Arī atkarīgas no bankas, bankomāta un plāna; skaidras naudas izņemšana ne vienmēr ir iekļauta bezprocentu periodā |
Tabula raksturo tipiskākās atšķirības. Konkrētu karšu nosacījumi var atšķirties, tāpēc pirms izvēles rūpīgi izlasi cenrādi un līgumu.
Kad debetkarte ir piemērota izvēle?
Debetkarte ir piemērots risinājums, ja vēlies norēķināties ar nopelnīto naudu un tev nav vajadzības aizņemties. Tā noder pārtikas, transporta, apģērba un citiem ikdienas tēriņiem.
Pirms izvēles salīdzini kartes vai plāna maksu, skaidras naudas izņemšanas nosacījumus un norēķinus citā valūtā. Pajautā sev: kā es šo karti izmantošu? Vajadzības cilvēkam, kurš pārsvarā maksā ar telefonu, būs citādas nekā kādam, kurš regulāri izņem skaidru naudu.
Kad var būt noderīga kredītkarte?
Kredītkarte var noderēt, ja vajadzīgs aizdevums vai konkrētas kartes priekšrocības. Tie var būt rezervāciju nosacījumi, apdrošināšana vai bankas piedāvātie bonusi.
Pirms izvēles salīdzini ieguvumus ar izmaksām. Vai apdrošināšana attiecas uz vajadzīgajiem pirkumiem? Vai priekšrocības attaisno kartes maksu?
Būtiskākais risks kredītkartes gadījumā ir līdzekļu pārtērēšana. Ja aizdevums regulāri sedz ikdienas izdevumus un pilnai atmaksai naudas nepietiek, nākamais mēnesis sākas ar iepriekšējā mēneša saistībām.
Vai INDEXO piedāvā kredītkartes?
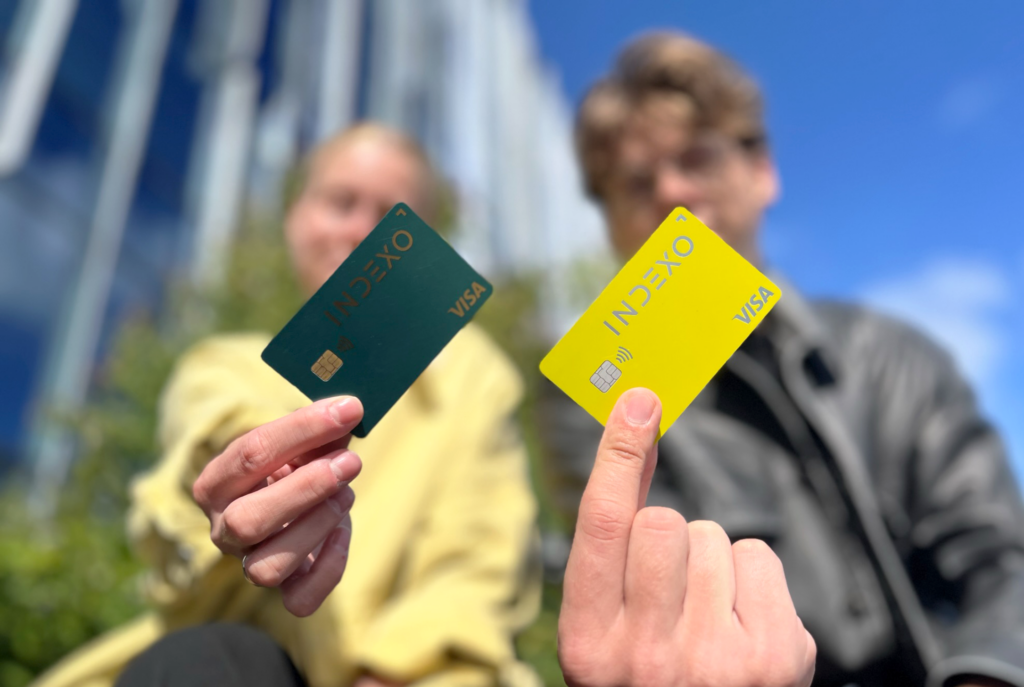
INDEXO karte klasificējas kā kredītkarte (bez kredītlimita), tas nozīmē, ka vari to bez raizēm izmantot viesnīcu un auto rezervācijām. Tu izmanto savu naudu, tāpēc ar ikdienas norēķiniem neveidojas kredītlimita parāds un par to nav jāmaksā procenti.
Tas var būt piemērots risinājums, ja aizdevumu nevēlies, bet ceļojumiem vajadzīgas kredītkartes priekšrocības. Tomēr ir būtiska nianse – depozīts jānodrošina ar saviem līdzekļiem. Kontā jābūt pietiekami daudz naudai gan rezervētajai summai, gan pārējiem ceļojuma izdevumiem.
Par INDEXO kartes sniegtajām iespējām vairāk lasi INDEXO mājaslapas karšu sadaļā.
Kādas priekšrocības dod INDEXO plāns Zelts?
Plānā Zelts ir iekļauta pirkumu apdrošināšana un trīs skaidras naudas izņemšanas reizes mēnesī bez komisijas bankomātos visā pasaulē. Ņem vērā, ka pirkumu apdrošināšanai ir noteikts segums, pašrisks, atlīdzības limiti un izņēmumi. Pirms paļaujies uz segumu, izlasi pirkumu apdrošināšanas nosacījumus.
Jautājumi, kurus sev uzdot, pirms piesakies debetkartei vai kredītkartei
Pārdomāta norēķinu kartes izvēle sākas ar savu paradumu izvērtēšanu, nevis vilinošiem piedāvājumiem. Pirms spied uz pogas “Pieteikties”, godīgi atbildi uz šiem jautājumiem:
- Vai man vajag aizdevumu – ja atbilde ir negatīva, izdevīgāka, visticamāk, būs debetkarte;
- Cik karte izmaksās – ierēķini plāna maksu, naudas izņemšanu un ārvalstu darījumus;
- Vai izmantošu papildu priekšrocības – pārbaudi segumus un nosacījumus, ne tikai bonusu nosaukumus;
- Ja naudu aizņemšos, kā to atmaksāšu – pirms pieteikšanās kredītkartei rūpīgi izvērtē savus ienākumus un izdevumus, kā arī procentu likmi un bezprocentu perioda nosacījumus.
Lasi vairāk:
Padalies ar rakstu







Komentāri