Opens in a new tab

Kā izvēlēties, kam novēlēt savu pensiju uzkrājumu? 

Lasīt
Mamma ar bērnu

Par ilgtermiņu, caurspīdību un godīgiem solījumiem

Lasīt

Patiesība par pensiju 2.līmeņa izmaksām 

Lasīt
vīrietis pie datora

Komisijas maksas: Cik daudz tu patiesībā maksā pensiju pārvaldītājam?

Lasīt

Tirgus krīt. Panika? Nē, plāns! 

Lasīt
Sieviete sēž pie rakstāmgalda, rokās tur brilles un izskatās saspringta, pārskatot dokumentus un diagrammas.

Pensiju 2. līmeņa uzkrājums: INDEXO klienti pārspēj Latvijas vidējos rādītājus 

Lasīt
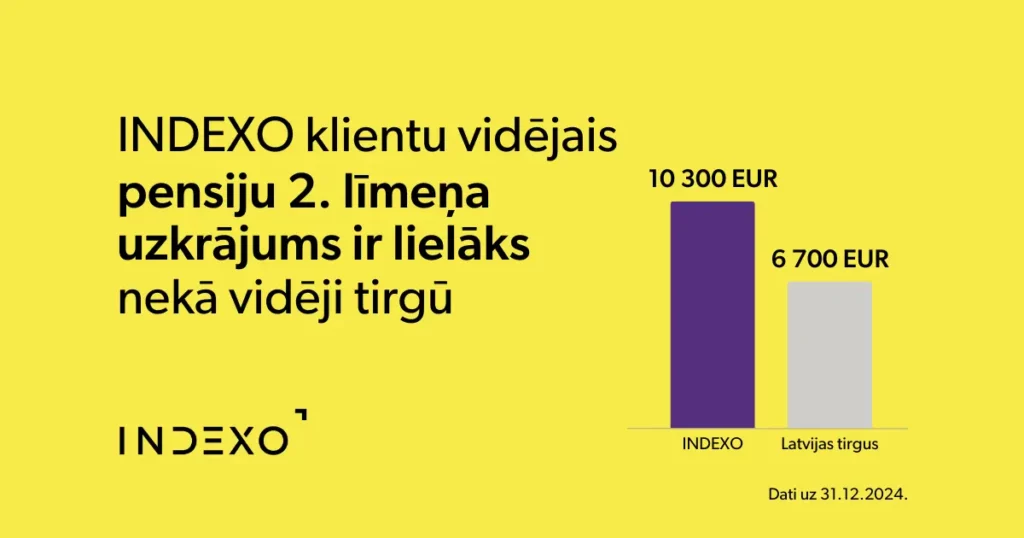
Stabiņu diagrammā salīdzināti INDEXO (10 300 EUR) un Latvijas tirgus (6 700 EUR) vidējie pensiju uzkrājumi pensiju otrajā līmenī.

Iespējams, esi bagātāks nekā domā. Pārbaudi pats!

Lasīt

2025. gada apņemšanās, ko viegli vari īstenot ar INDEXO

Lasīt
Smaidošs vīrietis ar austiņām skrien ārā, skatās uz savu viedpulksteni un priekā ceļ dūri.

60% strādājošo jau gadiem ilgi sevi apzog 

Lasīt
Persona zaļā kreklā, kas ar abām rokām tur atvērtu, tukšu maku.

14 lietas, kas tev jāzina par savu pensiju 

Lasīt
Divi vīrieši, tēvs un dēls, smaida viens otram apskāvušies rokās saules apspīdētā mežā, baudot laimīgu mirkli kopā.

Esošie dzīves cikla plāni kaitē tavai pensijai 

Lasīt
Roka zīmē skumju seju uz miglas un lietus aizsegta loga.

Neuzķeries uz kultivētām maldīgām ziņām par pensiju 2. līmeni 

Lasīt
Sieviete skatās uz klēpjdatoru, viņai aiz muguras stāv vīrietis, un abi izskatās noraizējušies.

Iepazīsti INDEXO bez maksas

Google Play
Lejupielādē aplikāciju

Uzzini pirmais

Saņem INDEXO jaunumus un piedāvājumus
Pierakstīties
INDEXO BANKA
INDEXO
Lejupielādē – Apple App Store
Lejupielādē – Google Play Store
LejupielādētLejupielādēt

Izvēlies, kuram produktam pievienoties

INDEXO Banka

Mobila banka, kas nodrošina visu, lai tu efektīvi pārvaldītu savu naudu jebkurā laikā un vietā.
Pievienoties

INDEXO pensiju 2. līmenis

5 % tavas algas jau šobrīd krājas pensiju 2. līmenī. Ieguldi to efektīvāk ar INDEXO.
Pievienoties

INDEXO pensiju 3. līmenis

Veic iemaksas pensiju 3. līmenī un uzkrāj, izmantojot automatizētu ieguldīšanas sistēmu.
Pievienoties

Izvēlies savam vecumam atbilstošāko plānu

Notiek pāradresācija uz Latvija.lv

Identificējies

Identificējies Latvija.lv portālā
ar kādu no piedāvātajiem veidiem

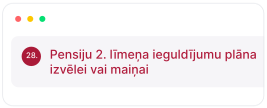
Izvēlies e-iesniegumu

Izvēlies e-iesniegumu 
pensiju 2. līmeņa ieguldījumu plāna izvēlei vai maiņai (2. no beigām)

Izvēlies e-iesniegumu

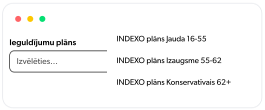
Izvēlies savam vecumam atbilstošāko ieguldījumu plānu
Izlaist instrukciju – pārslēgties uz Latvija.lv
Izlaist instrukciju – pārslēgties uz Latvija.lvIzlaist instrukciju – pārslēgties uz Latvija.lvIzlaist instrukciju – pārslēgties uz Latvija.lv

Lai lietotu INDEXO Banku,
lejupielādē aplikāciju

QR kods, kuru skenējot, nonāk Apple App Store vai Google Play store veikalos, kur var lejupielādēt INDEXO Bankas aplikāciju
1
Lejupielādē
aplikāciju
2
Reģistrējies
3
Lieto
INDEXO Banku

Lai lietotu INDEXO Banku,
lejupielādē aplikāciju

QR kods, kuru skenējot, nonāk Apple App Store vai Google Play store veikalos, kur var lejupielādēt INDEXO Bankas aplikāciju
1
Lejupielādē
aplikāciju
2
Reģistrējies
3
Lieto
INDEXO Banku
Pensiju 2. līmenis

Krāšana vecumdienām iedalās divos periodos – uzkrāšanas un izņemšanas periodā. Uzkrāšanas posmā pēdējos gados ir notikušas daudzas pozitīvas pārmaiņas: varam ieguldīt 100% akciju plānos, komisijas kļūst zemākas, uzkrātais kapitāls ir mantojams, un cilvēki arvien labāk izprot, kā veidojas viņu pensija.

Taču izņemšanas posms Latvijā gadiem nav uzlabots.

Kas šobrīd notiek, kad cilvēks dodas pensijā?

Dodoties pensijā, 2. pensiju līmeņa uzkrājumu var izmantot tikai divos veidos:

  • Apvienot to ar 1. pensiju līmeņa uzkrājumu,
  • Iegādāties mūža pensijas apdrošināšanas polisi.

Pēc Latvijas Bankas datiem, pērn lielākā daļa pensionāru – 80% – izvēlējās apvienot pensiju līmeņus, savukārt tikai 20% nolēma iegādāties mūža pensijas polisi.

Ko tieši nozīmē šobrīd pieejamās izvēles?

1. Apvienot pensiju 1. un 2. līmeņa uzkrājumus

Šajā gadījumā tavs pensiju 2. līmeņa uzkrājums tiek pievienots pensiju 1. līmenim, un Valsts sociālās apdrošināšanas aģentūra (VSAA) aprēķina vienotu pensijas apmēru. Tu saņemsi ikmēneša pensiju no VSAA, kas ietver abus līmeņus.

Priekšrocības:

  • Vienkāršākais risinājums – viss notiek caur VSAA.
  • Garantēta valsts izmaksāta pensija.
  • Nav nepieciešams slēgt papildu līgumus.
  • Katru gadu, kad valstij ir pietiekami līdzekļi budžetā, pensijas apmērs tiek indeksēts jeb paaugstināts atbilstoši inflācijai valstī.

Trūkumi:

Pensijas izmaksas beidzas līdz ar cilvēka nāvi – uzkrājums nav mantojams. 12 mēnešus pēc cilvēka nāves viņa laulātais vai dzīvesbiedrs saņem pabalstu 50 % apmērā no mirušā pensijas, un tad papildu maksājumi pārtrūkst.

Svarīgi minēt, ka tas nav tas pats, kas pensiju 2. līmeņa mantošana pirms pensionēšanās. Šī iespēja attiecas tikai uz uzkrājumu, kamēr cilvēks vēl nav devies pensijā.

2. Noslēgt mūža pensijas apdrošināšanas līgumu

Šis variants piedāvā noslēgt līgumu ar apdrošināšanas sabiedrību, kurai VSAA pārskaita tavu pensiju 2. līmeņa uzkrājumu.

Apdrošinātājs turpmāk izmaksā tev noteiktu pensijas summu – katru mēnesi, ceturksni vai gadu, atkarībā no tavas izvēles.

Priekšrocības:

  • Regulāri un stabili maksājumi līdz mūža beigām.
  • Iespēja norādīt labuma guvēju, kurš pēc tavas nāves noteiktu laiku saņems pensiju.
  • Elastība – vari izvēlēties izmaksu biežumu, garantēto izmaksu termiņu (10-20 gadi) un apdrošinātāju.

Trūkumi:

  • Uzkrātais kapitāls netiek indeksēts un tiek ieguldīts konservatīvi – tātad nākotnē saņemtie pensijas maksājumi straujāk zaudē savu pirktspēju.

  • Apdrošināšanas kompānijas nesniedz skaidru informāciju par mūža polises izmaksām un komisijas maksām, norādot, ka tās nosaka pie līguma slēgšanas. Tas rada iespaidu, ka pakalpojums ir bez maksas, bet realitātē samazina tavus ikmēneša pensijas apmērus.

  • Nav iespējas atgriezties pie VSAA pensijas aprēķina pēc līguma noslēgšanas.

  • Ja mūža pensijas līgumam pievieno labuma guvējus (mantiniekus), ikmēneša pensijas maksājumi samazinās. Piemēram, līgumā norādot mantiniekus, pēc Citadeles mājaslapā publicētā mūža pensijas kalkulatora datiem, ja uzkrājums ir 100 000 € un izvēlēts 20 gadu garantētais periods, izmaksas samazinās aptuveni par 116 € mēnesī – tas nozīmē gandrīz 28 000 € mazāk kopējā summā 20 gadu laikā.

Kāda ir labākā izvēle?

INDEXO abas izvēles iespējas vērtē, maigi izsakoties… tālu no ideāla.

Šobrīd neviens no šiem risinājumiem nav pilnīgi optimāls.

  • Pensiju 1. un 2. līmeņa apvienošana nozīmē, ka tavs uzkrājums pazūd līdz ar tevi.

  • Mūža pensijas apdrošināšanas līgums bieži ir neskaidrs, sarežģīts un ar slēptām izmaksām.

Šobrīd pieejamās izvēles galvenokārt ir atkarīgas no tā, kas tev ir svarīgākais — stabils, regulārs maksājums vai iespēja, ka uzkrātais kapitāls paliek ģimenei un ir pieejams elastīgākā veidā.

Ja prioritāte ir mantojuma atstāšana un elastība, piemērotāks risinājums būs mūža pensijas polise ar pakāpeniskām izmaksām. Savukārt, ja vēlies vienkāršu un automātisku risinājumu bez papildu līgumu slēgšanas, vari apvienot abus pensiju līmeņu uzkrājumus.

Pārskatot savu pensijas apmēru, var izrādīties, ka mazāka uzkrājuma gadījumā izdevīgāk ir apvienot pensiju līmeņus, nevis izvēlēties mūža pensijas polisi.

Līdz noteiktam uzkrājuma apmēram līmeņu apvienošana var nodrošināt lielāku ikmēneša pensiju nekā fiksētā izmaksa no mūža pensijas līguma. To apliecina arī statistika — pērn 80% cilvēku, kuri izvēlējās apvienot līmeņus, vidējais uzkrājums bija nepilni 5 000 €, savukārt tiem, kuri izvēlējās mūža pensijas polisi, tas bija ap 12 000 €.

Pārskati savu pensijas uzkrājumu, salīdzini iespējas un noskaidro, kāds risinājums sniegs lielāku drošību tev un tavai ģimenei.

Mūsuprāt, iztrūkst acīmredzami nepieciešamā risinājuma — iespējas turpināt 2. līmeņa uzkrājumu ieguldīt un izņemt to pakāpeniski.

Kāpēc tas ir nepieciešams?

Mēs pensijā vidēji pavadām 18 gadus, taču daudzi no mums pensijā nodzīvos 20, 25, 30 gadus. Šajā periodā nauda būtiski zaudēs vērtību inflācijas dēļ, un mūsu iekrājumus no tās ir jāaizsargā.

Pensiju 1. līmenis ir veidots tā, lai no inflācijas aizsargātos, taču demogrāfijas negatīvo tendenču dēļ ir arvien lielāka varbūtība, ka pensijas nevarēs turpināt indeksēt tik efektīvi kā līdz šim.

Attiecīgi pastāv liels risks, ka 1. līmenis īstenībā no inflācijas aizsargāt nespēs. Turklāt pensiju 1. līmeņa kapitāls nav mantojams.

Mūža apdrošināšana ir ļoti konservatīvs ieguldījums, kas nav paredzēts kapitāla audzēšanai un nespēs uzkrājumus aizsargāt no inflācijas.

Uzkrājums ir mantojams, taču ar katru gadu zaudēs savu pirktspēju.

Savukārt, turpinot savu uzkrājumu ieguldīt finanšu tirgos un akciju tirgum augot, tas spēs pasargāt mūsu uzkrājumus no inflācijas.

Tā kā uzkrājums tiks izņemts pa daļām – tirgus svārstības pensijas gados izlīdzināsies.

Un iekrātais pensiju 2. līmeņa uzkrājums, aizejot pensijā, turpinās būt mantojams, kas ir īpaši svarīgi ģimenēs ar nevienlīdzīgu darba stāžu un ienākumu līmeni.

Kā notiek pensijas izmaksas pieprasīšana?

Svarīgi zināt, ka pensiju nesāk izmaksāt automātiski. Par tās izmaksas uzsākšanu ir jāiesniedz iesniegums VSAA.

  1. Pārbaudi savu uzkrājumu portālā latvija.lv, sadaļā “Mani pensiju līmeņi”.
  2. Kad sasniedz pensijas vecumu, iesniedz pieteikumu VSAA.
  3. Pensijai vari pieteikties mēnesi pirms pensijas vecuma sasniegšanas, un, ja to dari vēlāk, VSAA izmaksās pensiju tikai par pēdējiem 6 mēnešiem.
  4. Tāpēc ieteicams pieteikties laikus, lai nezaudētu nevienu izmaksas mēnesi.
  5. Izvēlies – apvienot pensijas 1. un 2. līmeņa uzkrājumus vai slēgt mūža pensijas līgumu.
    Ja izvēlies slēgt mūža pensijas līgumu, izvēlies apdrošinātāju, noslēdz līgumu un saņem regulāru maksājumu.

Atgādinām, kā darbojas pensiju 1. un 2. līmenis?

Pensiju 1. līmenis – 15 % no tavas bruto algas tiek izmaksāti šī brīža pensionāriem, bet nākotnē daļu tavas pensijas veidos tobrīd strādājošo iemaksas. Pensijas apmērs būs atkarīgs no samaksātajiem nodokļiem, demogrāfijas un valsts iespējām.

Pensiju 2. līmenis – tavs personīgais uzkrājums – 5 % no bruto algas automātiski tiek ieguldīti finanšu tirgos tavā izvēlētā pārvaldītāja, piemēram, INDEXO, vadībā ar mērķi ilgtermiņā to palielināt. Papildu iemaksas 2. līmenī veikt nevar.

Tava pensija ir tava izvēle — un tieši šis lēmums nosaka, kā izmantosi to, ko esi uzkrājis visa darba mūža garumā.

Lai palielinātu savu pensijas apmēru, iesakām jau laicīgi uzkrāt papildus arī pensiju 3. līmenī. Tur uzkrāto kapitālu vari izņemt sākot no 55 gadu vecuma.

Apskati INDEXO pensiju 3. līmeņa piedāvājumu šeit: https://indexo.lv/pensiju-3-limenis/ka-tas-strada/

Ja nepieciešams, piesakies konsultācijai par pensiju 3. līmeni šeit: https://indexo.lv/pierakstities/

Saņem

piedāvājumu pats
INDEXO Bankas aplikācijā vien 5 minūtēs
Turpināt aplikācijā
vai
Ir jautājumi?

Atstāj numuru, uzzvanīsim.
Iesniedzot savu tālruņa numuru, Tu piekrīti, ka INDEXO ar Tevi sazināsies, lai sniegtu kredīta konsultāciju. Vairāk par personas datu apstrādi lasi mūsu Privātuma politikā. Tev ir tiesības atsaukt savu piekrišanu jebkurā laikā, rakstot uz [email protected].
Saņem

piedāvājumu pats
INDEXO Bankas aplikācijā vien 5 minūtēs
Turpināt aplikācijā
vai
Ir jautājumi?

Atstāj numuru, uzzvanīsim.
Iesniedzot savu tālruņa numuru, Tu piekrīti, ka INDEXO ar Tevi sazināsies, lai sniegtu kredīta pret mājokļa ķīlu konsultāciju. Vairāk par personas datu apstrādi lasi mūsu Privātuma politikā. Tev ir tiesības atsaukt savu piekrišanu jebkurā laikā, rakstot uz [email protected].
Noguldījuma termiņš un procentu likme
Mēs izmantojam salikto procentu pieeju.

Procenti tiek kapitalizēti katru mēnesi, tāpēc efektīvā gada procentu likme ir augstāka nekā nominālā procentu likme un salīdzināma ar citu banku piedāvājumiem.
% likme gadā (nominālā)
3 mēnešiem
3.290967%
6 mēnešiem
3.474747%
1 gadam
3.588641%
2 gadiem
3.709622%
3 gadiem
3.911461%
5 gadiem
4.014693%
Saņem

piedāvājumu pats
INDEXO Bankas aplikācijā vien 5 minūtēs
Turpināt aplikācijā
vai
Ir jautājumi?

Atstāj numuru, uzzvanīsim.
Iesniedzot savu tālruņa numuru, Tu piekrīti, ka INDEXO ar Tevi sazināsies, lai sniegtu patēriņa kredīta konsultāciju. Vairāk par personas datu apstrādi lasi mūsu Privātuma politikā. Tev ir tiesības atsaukt savu piekrišanu jebkurā laikā, rakstot uz [email protected].

Izvēlies, kuram produktam pievienoties

INDEXO Banka

Mobila banka, kas nodrošina visu, lai tu efektīvi pārvaldītu savu naudu jebkurā laikā un vietā.
Pievienoties

INDEXO pensiju 2. līmenis

5 % tavas algas jau šobrīd krājas pensiju 2. līmenī. Ieguldi to efektīvāk ar INDEXO.
Pievienoties

INDEXO pensiju 3. līmenis

Veic iemaksas pensiju 3. līmenī un uzkrāj, izmantojot automatizētu ieguldīšanas sistēmu.
Pievienoties

Iesniegt atsauksmi

Mēs novērtēsim gan pozitīvas atsauksmes,
gan ieteikumus par to, ko varam darīt labāk.

QR kods, kuru skenējot, nonāk Apple App Store vai Google Play store veikalos, kur var lejupielādēt INDEXO Bankas aplikāciju